
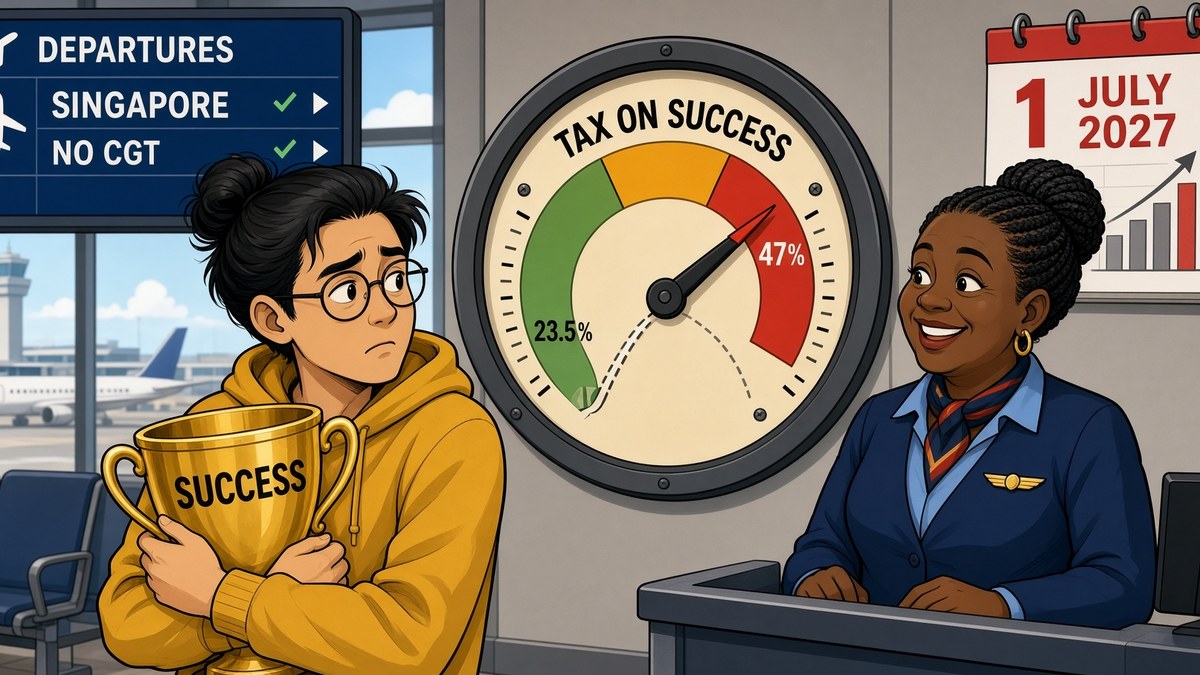
示意图,非新闻现场照片
自2027年7月1日起,50%的资本利得税(CGT)折扣将由指数化调整及30%的最低税取代;自2028年7月1日起,全权信托(discretionary trust)将面临30%的最低税。Saby Group & Co董事总经理、前澳大利亚税务局(ATO)税务总监Nitin Saby向Accountants Daily表示,处于最高税率档的创始人出售企业时,税负将从约23.5%升至约47%,创始人正在把澳大利亚与没有资本利得税的新加坡作比较。他指出,公司型受益人无法将受托人缴纳的税款用作抵免——“这是设计上的双重征税”——而公司税率仍维持在30%。他称永久化的2万澳元即时资产冲销(instant asset write-off)和两年期亏损往前结转抵扣(loss carry-back)是“合理的缓冲”。
本文由金海岸传媒(MayT Media)根据公开新闻报道编译整理,详情请以原文为准。

